
 Ing. Calogero Bono
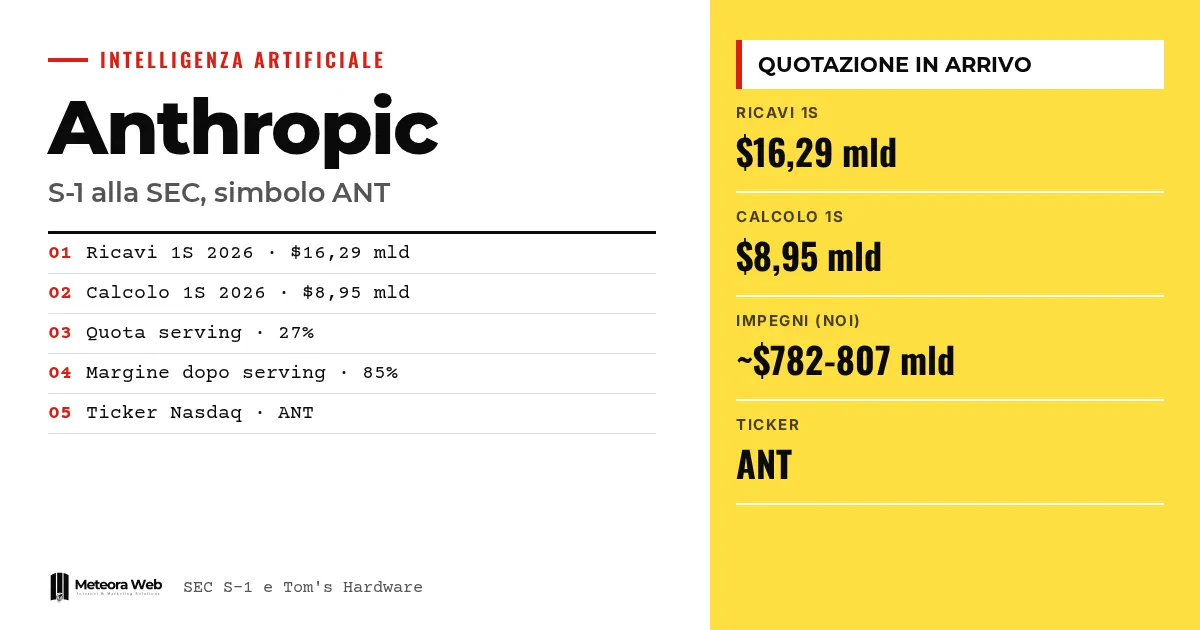
Anthropic 已向美国证券交易委员会(SEC)提交 S-1 文件,这是美国金融市场的监管机构,文件用于其首次公开募股。A类普通股计划在纳斯达克全球精选市场挂牌,代码为 ANT。发行股数和价格区间尚未确定。这份文件首次公开了开发 Claude 的公司的财务数据,并展示了运行人工智能究竟要花多少钱。对于使用 API 或基于这些模型开发产品的人来说,这些成本迟早会反映到价格表上。
进入细节前先了解几个术语。S-1 是公司在向公众出售证券之前,请求 SEC 登记这些证券的文件。推理和「serving」指的是回应客户请求的计算工作,也就是运行已经训练好的模型。TPU 和 GPU 是专用芯片,前者由谷歌开发,后者通常来自英伟达和 AMD。「compute」是指总的计算能力。run-rate 是年化营收,即按当前节奏推算的十二个月收入。
Anthropic 提交了什么
根据 Anthropic 的官方声明,该公司是一家公共利益公司(PBC,public benefit corporation),并已提交A类股票发行的注册申请。声明说明,此次发行只会通过招股说明书进行。初步招股说明书的副本在可获得时,可向高盛和摩根士丹利索取。
注册申请已经提交,但尚未生效。在生效之前,证券不得出售,也不能接受任何购买要约。因此,这份声明并不是邀请购买。
至于财务信息,则来自 Tom's Hardware 对文件的分析。该媒体写道,Anthropic 的上市可能早于 OpenAI,后者已秘密提交申请,而 Sam Altman 表示自家公司今年不会上市,市场上也普遍担心 AI 泡沫。
算力的钱都花在哪里?
2026 年上半年,Anthropic 披露营收为 162.9 亿美元,而 2025 年上半年为 11.6 亿美元。计算和基础设施支出从 23.3 亿美元涨到 89.5 亿美元。其中 23.8 亿美元用于服务付费客户,不到总额的三分之一。
其余部分用于训练、研究以及 Claude 的内部使用,估计至少 59.3 亿美元,另外免费访问的最高估计为 6.4 亿美元。这些分配的估计来自 Tom's Hardware,因为公司没有解释它是如何划分的。据该媒体称,Anthropic 将算力视为「跨所有工作负载的单一共享资源」。
服务环节的利润空间
服务成本大约增长了 2.3 倍,营收增长了 14 倍。据 Tom's Hardware 估算,扣除服务成本后,Anthropic 每赚一美元可留下约 85 美分,一年前只有 12 美分。如果再加上合作伙伴佣金和营销费用,这一比例降至 66 美分。对经营亏损影响最大的是研发支出,增长了约 5 倍。
为什么服务变便宜了
Anthropic 称,自六月以来,模型对客户来说变得更便宜了。据称 Opus 5.5 的任务成本比 Opus 5 降低了约 40%,Fable 5.1 比 Fable 5 降低了约 25%,且「保持了利润率」。不过 Tom's Hardware 还指出了另一个因素。公司表示自己是在需求超过可用算力的环境中运营的,因此服务成本或许也被供给的稀缺性压低了。原文的表述是「consistently operated in a compute-constrained environment where customer demand exceeds available compute」。
算力承诺的分量有多大?
这里的数字远大于营收。该公司使用的芯片多种多样,包括亚马逊的 Trainium、谷歌的 TPU、英伟达的 GPU 和 AMD 的 GPU,但文件没有给出各自的百分比。文件中提到的主要合同如下。
- Broadcom,TPU 租赁费用约 1612 亿美元,期限五年。
- 谷歌,2026 年 4 月至 2033 年 7 月至少 1145 亿美元,另加 2028 至 2031 年间约 1250 至 1500 亿美元的估计。
- 亚马逊,2026 年 5 月至 2036 年 4 月至少 1100 亿美元。
- SpaceXAI,英伟达 GPU 最高 1205 亿美元,期限至 2029 年。
- 微软至少 449 亿美元。Nscale 最高 446 亿美元。Lambda 约 413 亿美元。AMD 超过 200 亿美元,但没有固定承诺。
这笔账来自 Tom's Hardware。把文件中提到的合同加起来,约为 7820 亿至 8070 亿美元,而文件中对总额留空。五份最大的协议在稳定运行时平均每年约花费 1030 亿美元,是第二季度约 460 亿美元营收速度的两倍多。
不含租赁的最低采购承诺,从去年底的约 550 亿美元增至第二季度末的约 2656 亿美元。此后又新签了约 2450 亿美元,其中包括租赁。Anthropic 警告说,当新硬件先于它所支撑的营收到达时,利润率可能会下降。
Anthropic 能否退出这些合同?
这取决于具体合同。对于 Broadcom、谷歌、亚马逊和微软的合同,实际上只有对方违约时才能退出,而谷歌和亚马逊的最低承诺无论是否使用都需要支付。对于 SpaceXAI,可以在初始期结束时提前 90 天通知解约,即 2027 年 1 月和 3 月。对于 Lambda,其中 349 亿美元的部分在该公司未能及时获得数据中心相关合同时,双方都可以终止。
除微软以外,英伟达的算力是最容易脱身的。公司解释说,提前购买的算力在可用时才付款和入账,而且这部分基数并不随需求波动。因此,每美元算力产生的营收从 2025 年第一季度的 0.40 美元升至 2026 年第二季度的 2.08 美元,这与提前 12 至 18 个月购入的产能有关。当需求最高时,Anthropic 会购买短期算力,而这通常更贵。
需要了解的局限
文件中有大量空白,包括承诺总额、合同义务表、第三季度营收以及 run-rate。修订版 S-1 预计会在定价之前补充这些内容,但没有明确日期。每年 103 亿美元的估算是线性的,即把每份合同平摊到其期限内,只有 SpaceXAI 按全部月租计算,而且没有包括 Broadcom 租赁的利息。实际付款会随着算力到位而增加。此外,算力不一定要产生营收,尤其是在研究方面。成本分配的许多数字是 Tom's Hardware 的估计,而非官方数据。
对数字行业从业者意味着什么
短期内,价格表不会有变化。但这些数字表明,API 的价格依赖于一条庞大的承诺链,而且依赖一家声称算力不足的公司。如果你基于这些模型开发产品,最好不要只依赖单一供应商。如果你正在为自己的业务评估 AI,可以先阅读我们关于 如何在不浪费预算的情况下采用 AI 的建议,以及 五种能节省时间的用途。
对于开发者来说,关键在于架构。一个设计良好的集成可以在不重写全部代码的情况下更换模型,正如我们在 Gemini API 指南 中所解释的。如果你需要一款能灵活选择 AI 供应商的软件,可以考虑 定制软件开发。在监管方面,还需要关注 欧盟《人工智能法案》,它同样适用于使用美国模型的人。
我们的看法
最有意思的不是合同的规模,而是两种叙事之间的距离。一方面,今天为 Claude 提供服务似乎非常赚钱,在扣除佣金和营销费用之前,估计利润率为 85%。另一方面,近 8000 亿美元的承诺需要目前还不存在的营收来支撑。这是这个行业典型的赌注,即今天购买算力,寄希望于明天的需求。
在我们看来,风险在于,利润率良好的叙事在一定程度上依赖于算力的稀缺,正如同一消息来源所指出的。当所有算力一起到位时,固定成本将会变得沉重。对于开发者来说,了解这一点很重要,因为固定成本庞大的供应商有强烈的动机去扩大销售并调整价格。安全问题也是如此,正如我们关于 越狱与提示注入 的文章所示,任何上市都无法解决这些问题。
常见问题
Anthropic 什么时候上市?
目前没有确定日期。S-1 已经提交但尚未生效,发行股数和价格也未确定。声明只说明,在注册生效之前,证券不能出售。
上市代码是什么?
预计代码为 ANT,在纳斯达克全球精选市场挂牌。这指的是A类普通股。声明没有提供关于此次发行的其他细节。
Anthropic 为服务客户花费多少?
2026 年上半年约为 23.8 亿美元,占算力总支出 89.5 亿美元的不到三分之一。完整的分配是 Tom's Hardware 的估计。服务成本增长了 2.3 倍,而营收增长了 14 倍。
算力合同的总额是多少?
根据 Tom's Hardware 对已命名合同的加总,约为 7820 亿至 8070 亿美元。文件中总额为空白,因此这一数字并非官方数据,它混合了最低承诺、上限和估计。
Claude 的价格会变吗?
我们不知道。公司表示自六月以来任务成本已经下降,但警告说,新硬件到位时利润率可能会受到挤压。目前没有宣布任何价格表的变化。
从现在到一月的关键日期
文件中的时间表很密集。与微软的最低承诺从十一月开始,SpaceXAI 的全部交付预计在十二月,不可撤销的期限在 2027 年一月和三月结束。明年还将到达更多 Broadcom 的产能以及 AMD 的第一批货。之后就要看营收能否跟上。
- 关注修订后的 S-1,因为它应当补充承诺总额、第三季度营收和 run-rate。
- 让你的软件不依赖单一 AI 供应商,以便在价格变动时更换模型。
- 在你的项目中监控 API 成本,设定支出上限并每月检查一次,包括你托管这些服务的服务器,也可以考虑 托管服务。



