
 Ing. Calogero Bono
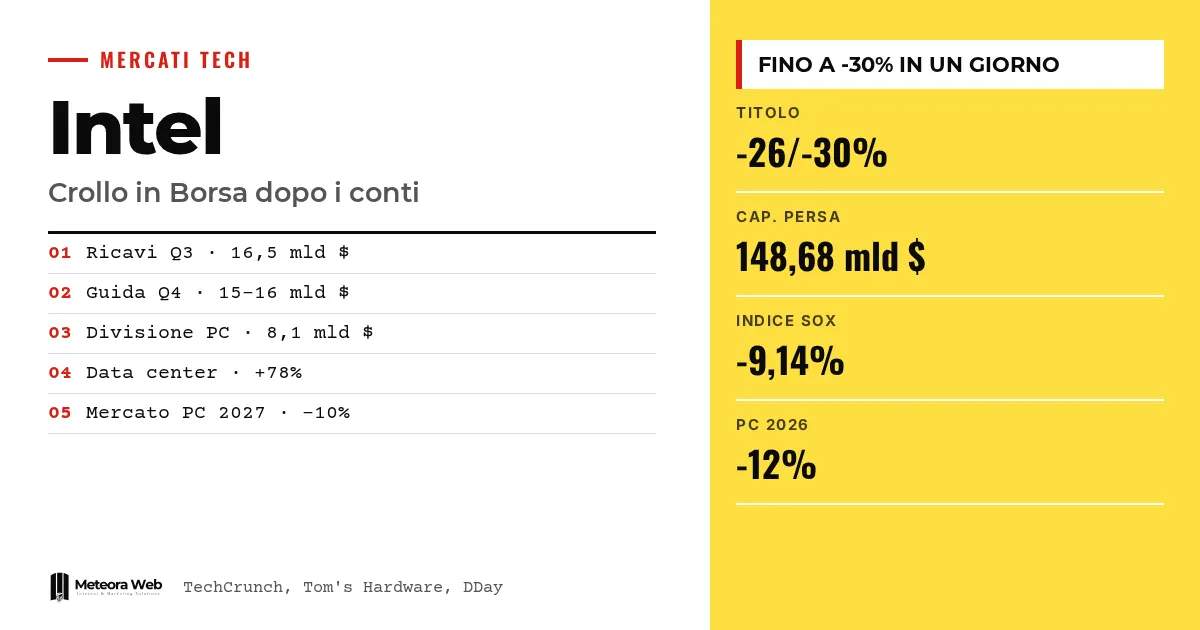
周五英特尔股价盘中下跌26%至30%,此前公司公布了2026年第三季度财报。本季度数据尚可,但第四季度的展望差于市场预期。原因在于PC市场受内存价格拖累。这次抛售也带动了整个半导体板块,对购买或开发硬件和服务的人同样有影响。
几个术语,在进入正题之前先了解一下。 业绩指引(Guidance)是公司对下一季度营收和利润率的预测。毛利率表示每一美元销售额在扣除生产成本后剩下的部分。CCPG是销售PC处理器的事业部。代工厂(Foundry)是为第三方生产芯片的工厂。市值是公司在股票市场上的总价值。
英特尔股价在股市中发生了什么?
据TechCrunch报道,股价下跌约28%,是其历史上最糟糕的交易日之一。Tom's Hardware则称跌幅为30%,单日市值蒸发近1500亿美元,创下公司负面纪录。
市值降至3389.1亿美元,比六月中旬的高点6734.3亿美元几乎缩水一半。TechCrunch估算,此次下跌使美国政府持有的10%股权价值减少了120亿美元。不过,年初至今股价仍上涨了70%以上。
业绩不错,为什么还会暴跌?
据DDay报道,本季度营收为165亿美元,同比增长21%,每股收益为0.52美元,高于公司此前给出的0.38美元。问题出在市场预期上。
英特尔预计第四季度营收在150亿至160亿美元之间,而分析师原本预期约170亿美元。关于毛利率,各家说法不一,TechCrunch称从43%降至37%,DDay称从44.1%降至38%。此外,由于投资规模庞大,英特尔还预计不会产生正的现金流。
内存价格与PC有什么关系?
这是英特尔指出的主要原因。AI占用了大量内存和其他组件,PC价格随之上涨,而预算又十分有限。CEO陈立武表示,「我们的客户开始反映,PC需求因内存价格和供应问题而放缓。」
客户端事业部营收为81亿美元,环比下降9%,公司预计下一季度将下降20%以上。英特尔估计,2026年PC市场将萎缩12%,2027年再下降10%。财务负责人表示,内存价格和供应在2027年都不会改善,或许要到2028年才会好转。此外,整机厂商的仓库里据称还囤积着大量提前采购的处理器。
数据中心能否弥补损失,其他公司情况如何?
目前还不能。据DDay报道,数据中心营收同比增长78%,达到73亿美元,但需求超过了英特尔的产能。亚利桑那州的新工厂已经投产,下一座要到2028年才会建成。英特尔代工业务亏损19亿美元,对外营收约为4.11亿美元。
费城半导体指数盘中下跌9.14%。Arm下跌12.68%,AMD下跌12.48%,英伟达下跌5.66%,市值约2700亿美元,绝对金额超过了英特尔。戴尔和甲骨文也下跌,苹果仅下跌1.66%。积极的信号包括Wildcat Lake芯片已经售罄。
需要了解的局限
各家媒体的数字存在差异,无论是股价跌幅还是毛利率,部分数据还是盘中估算。我们无法确定内存涨价会持续多久,而2027年的预测来自英特尔本身。业绩表现还取决于产能,而产能要到之后几年才能到位。
对数字行业从业者意味着什么
如果你需要为工作室或公司更新电脑,要做好至少到2027年价格偏高、供货不稳定的准备。最好提前规划采购,并延长现有设备的使用寿命。开发者在服务器方面的可选项会增多,但硬件成本上升会推高报价。因此,如果你负责软件或基础设施,不妨考虑托管式主机,而不是自己购买设备。
我们的看法
这次暴跌反映的更多是市场对AI热潮能否持续的担忧,而不是英特尔出了大问题。营收同比增长21%的季度,本不该带来30%的跌幅,这说明此前的估值已经相当紧绷。但问题确实存在,PC这一核心业务在萎缩,而服务器芯片的工厂又不够用。局面很棘手,而内存价格并不在英特尔手中。
常见问题
英特尔股价在股市中跌了多少?
视来源和时间而定,在26%至30%之间。Tom's Hardware称单日蒸发市值近1500亿美元。
为什么PC销量下滑?
因为内存成本上升。AI占用了大量内存等组件,价格随之上涨,企业和家庭都推迟了购买。
英特尔这个季度亏损了吗?
没有。据DDay报道,营收为165亿美元,同比增长21%。问题出在第四季度的展望上。
数据中心能拯救英特尔吗?
有帮助,但目前还不够。数据中心营收增长78%,不过英特尔的产能仍不足以满足需求。
PC市场什么时候会好转?
英特尔预计2027年不会好转。其财务负责人表示,或许要到2028年才有可能。
关注英特尔的内存、服务器与新工厂
接下来几个月将显示,PC下滑能否被服务器业务抵消。关键在于内存价格和新增产能。
- 关注内存价格,因为它将决定未来几个季度PC的售价。
- 关注后续财报中的数据中心营收,判断它能否抵消PC业务的下滑。
- 关注产能进展,因为英特尔的下一座工厂要到2028年才能投产。



